Crédit Mutuel Banque Assurance
- 4,6
- Note
- 5.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand on ouvre Crédit Mutuel Banque Assurance pour la première fois, on peut s’attendre à bien plus qu’un simple relevé de compte. Cette application financière rassemble les opérations courantes, le suivi du budget, les cartes, l’épargne, les placements, les prêts et les paiements mobiles dans un même espace. Après l’avoir utilisée, je la vois surtout comme un tableau de bord bancaire quotidien, pensé pour éviter de passer d’un service à l’autre.
Elle est développée par Euro Information et proposée gratuitement sur mobile. Sa note moyenne de 4,6, accompagnée d’environ 89 000 évaluations, montre qu’elle bénéficie déjà d’une base d’utilisateurs importante. Elle est classée PEGI 3, ce qui correspond à une application accessible au grand public, et elle existe depuis juin 2010. Son ancienneté se ressent dans l’étendue des fonctions : ce n’est pas une application limitée à la consultation du solde.
Une première découverte plus large qu’une application bancaire classique
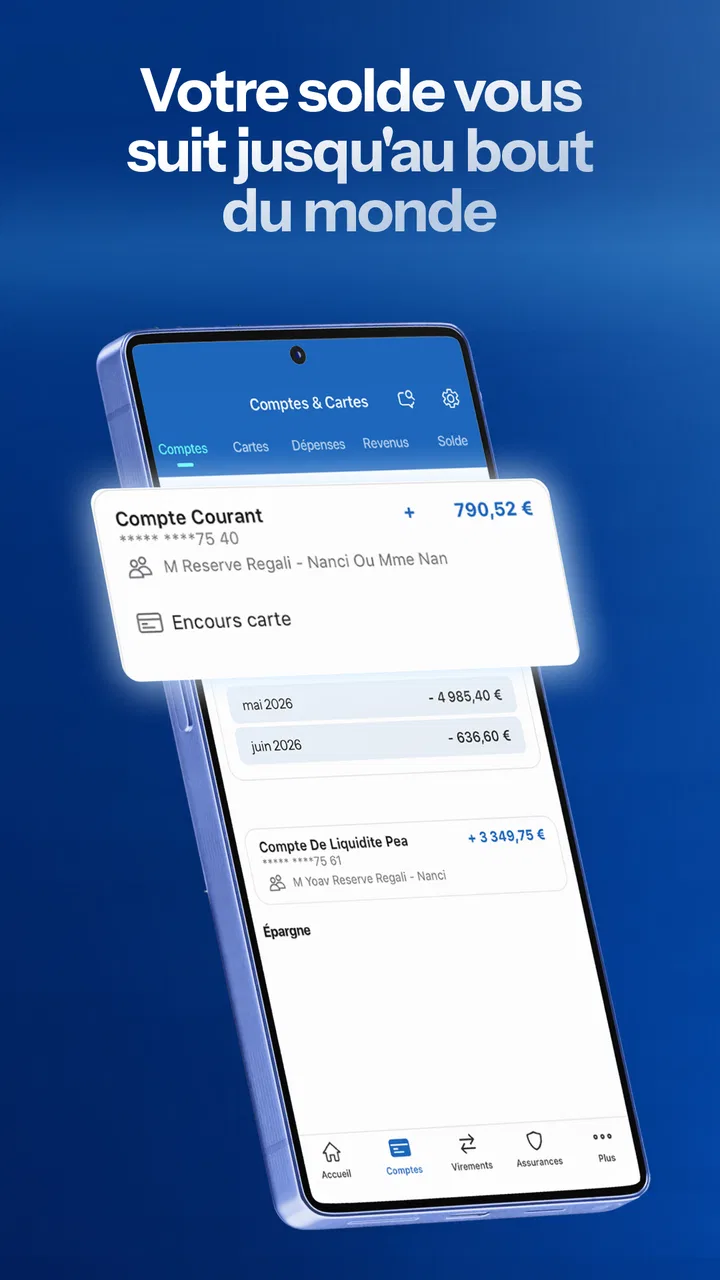
Le premier écran donne rapidement une idée de l’organisation générale. Je peux y retrouver mes comptes, regarder les mouvements récents et accéder aux actions liées à ma carte. L’intérêt principal n’est pas de proposer une interface spectaculaire, mais de réunir les tâches que je fais habituellement depuis une banque en ligne : vérifier une dépense, suivre une rentrée d’argent, gérer un moyen de paiement ou consulter un produit d’épargne.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Le résumé de l’application mentionne aussi le budget, le prêt, la bourse, les ETF, Pay et Wero. Cette combinaison est importante, car elle distingue Crédit Mutuel Banque Assurance d’une application de paiement indépendante ou d’un outil de budget spécialisé. Je peux commencer par une opération très simple, puis revenir plus tard vers des besoins plus avancés sans changer complètement d’environnement.
Je conseille toutefois de ne pas essayer de tout explorer dès l’installation. Une banque mobile peut vite sembler chargée lorsque les comptes, les cartes, les placements et les services de paiement sont présentés dans le même menu. Pour une première utilisation, le bon objectif est plus modeste : réussir à consulter son compte, comprendre où se trouvent les opérations et effectuer une action utile sans hésitation.
Le vrai point fort est la continuité entre consultation et action. Je ne me contente pas de voir ce qui s’est passé sur mon compte : je peux ensuite passer vers la gestion de ma carte, l’organisation de mon budget ou un service de paiement. Cette logique convient particulièrement à une personne qui veut centraliser sa vie bancaire au lieu d’utiliser une application pour les comptes, une autre pour le budget et une troisième pour les paiements.
À qui l’application convient le mieux
Elle s’adresse d’abord aux clients du Crédit Mutuel qui souhaitent gérer leurs affaires courantes depuis leur téléphone. Pour eux, l’avantage est évident : les fonctions liées à la banque, à l’assurance et aux produits financiers sont regroupées sous la même identité. Je la trouve aussi pertinente pour quelqu’un qui veut surveiller ses dépenses régulièrement sans se limiter à un simple solde disponible.
Les personnes qui commencent à s’intéresser à l’épargne ou aux placements peuvent également y trouver un point de départ pratique. La présence de rubriques consacrées à la bourse et aux ETF permet au moins de garder ces sujets dans le même espace que le compte courant. Cela ne remplace pas une analyse approfondie avant d’investir, mais c’est plus cohérent que de devoir chercher un service séparé pour chaque besoin.
En revanche, je la conseillerais moins à quelqu’un qui recherche uniquement une interface bancaire extrêmement dépouillée. La richesse des rubriques peut demander un temps d’adaptation. Une application spécialisée dans le suivi de budget sera parfois plus adaptée à une personne qui veut uniquement catégoriser ses dépenses avec un maximum de détails, tandis qu’un service de paiement dédié pourra sembler plus direct pour un usage limité aux transferts entre particuliers.
Installer l’application sans se perdre dans les menus
Après l’installation, je recommande de commencer par l’accès à l’espace bancaire plutôt que par l’exploration des placements ou des options de paiement. L’objectif est de retrouver son environnement habituel et de vérifier que les comptes affichés correspondent bien à ce que l’on veut suivre. Cette étape permet aussi de comprendre la hiérarchie des écrans avant de modifier quoi que ce soit.
Je prends ensuite quelques instants pour repérer trois zones : les comptes et leurs mouvements, les cartes, puis les services complémentaires. Cette petite visite est plus utile qu’un parcours rapide de toutes les fonctions. Elle évite notamment de confondre une opération déjà passée avec une action à effectuer, ou de chercher une option de carte dans la partie consacrée au budget.
Pour un premier utilisateur, la question la plus fréquente est de savoir s’il faut commencer par le budget ou par les opérations. À mon avis, il vaut mieux commencer par les opérations. En regardant quelques mouvements récents, je comprends la manière dont l’application présente les dépenses et les rentrées d’argent. Ensuite seulement, la partie budget devient plus facile à interpréter, car je sais déjà d’où viennent les montants affichés.
Je conseille aussi de ne pas modifier immédiatement les réglages que l’on ne comprend pas. Dans une application bancaire, une option liée à une carte, à un paiement ou à un transfert mérite d’être identifiée avant d’être utilisée. La prudence n’est pas un défaut de l’application : c’est simplement une bonne habitude lorsque l’on manipule son argent depuis un écran de téléphone.
Le premier objectif utile : vérifier une dépense et agir
Pour tester concrètement l’application, je commence par ouvrir la liste des opérations et par rechercher une dépense récente. Ce geste paraît banal, mais il répond à une vraie question : est-ce que je retrouve rapidement l’information dont j’ai besoin ? Une fois la dépense localisée, je peux observer comment elle est présentée et utiliser cette lecture pour mieux suivre mon budget.
Un scénario très courant est celui d’un prélèvement que l’on n’avait pas prévu de voir apparaître. Au lieu de consulter plusieurs espaces, je commence par les mouvements du compte, puis je vérifie si l’opération correspond à une dépense connue. Si je dois ensuite examiner l’équilibre général du mois, la rubrique de budget devient le prolongement naturel de cette vérification.
Autre situation réaliste : je suis en magasin et je veux savoir si une dépense supplémentaire reste raisonnable. Je consulte d’abord le solde, puis les mouvements récents, au lieu de me fier uniquement à ma mémoire. Cette habitude est plus fiable, surtout lorsque plusieurs paiements ont été réalisés dans la semaine. L’application devient alors un outil de décision immédiate, pas seulement un relevé consulté en fin de mois.
La gestion de carte constitue une deuxième action intéressante à tester. Je préfère la découvrir après avoir compris les comptes, car elle concerne des choix plus sensibles. Le fait de disposer d’un accès dédié aux cartes peut simplifier la vérification d’un moyen de paiement ou la consultation des options associées, mais je prends le temps de lire chaque écran avant de confirmer une modification.
Pour les paiements entre particuliers, la présence de Wero et de Pay peut également attirer l’attention. Je les considère comme des services à explorer lorsque le besoin se présente, par exemple pour envoyer ou recevoir de l’argent sans créer un nouveau compte auprès d’un acteur extérieur. Le bon réflexe consiste à vérifier le destinataire et le montant avant validation, même si l’opération paraît familière.
Budget, épargne et placements : les utiliser dans le bon ordre
La partie budget est utile lorsque je la consulte avec une question précise. Je peux m’en servir pour comprendre où part l’argent, repérer une période plus coûteuse ou comparer mes habitudes d’un mois à l’autre. Elle devient moins intéressante si je l’ouvre simplement pour regarder des catégories sans ensuite prendre une décision, comme réduire une dépense récurrente ou déplacer une somme vers l’épargne.
Mon conseil est de choisir une seule observation lors de la première semaine : les dépenses fixes, les achats du quotidien ou les paiements exceptionnels. Cette méthode évite de se noyer dans les détails. Une fois le poste le plus important identifié, je peux décider si l’épargne doit être automatique dans mon organisation personnelle ou si je dois simplement surveiller davantage mes sorties d’argent.
L’épargne et les placements demandent une autre attitude. Le fait que l’application regroupe l’épargne, la bourse et les ETF est pratique pour avoir une vue d’ensemble, mais cela ne signifie pas que tous les produits répondent au même objectif. Une somme destinée à une dépense prochaine ne se gère pas comme de l’argent investi sur un horizon plus long. Je trouve utile de séparer mentalement ces usages avant d’ouvrir une rubrique d’investissement.
Pour un débutant, l’avantage de cette centralisation est de voir le lien entre le compte courant et les projets financiers. La limite est qu’une même application peut donner envie de passer trop vite de la consultation à la décision d’investir. Je recommande donc de commencer par comprendre ses besoins, son horizon et le niveau de risque accepté, puis d’utiliser la rubrique concernée comme un espace de gestion, pas comme une invitation à agir dans l’urgence.
Les points qui peuvent prêter à confusion
La première confusion possible vient du nombre de services accessibles. Compte, carte, budget, prêt, épargne, bourse, ETF, Pay et Wero n’ont pas le même rôle. Je gagne du temps en me demandant d’abord ce que je cherche : une information sur une opération, une action sur une carte, un transfert, un financement ou un placement. Cette question simple m’évite de parcourir tous les menus au hasard.
La deuxième concerne la différence entre voir une opération et la gérer. Une dépense affichée dans l’historique est une information comptable ; elle ne correspond pas forcément à une action encore disponible. De la même manière, une rubrique de budget aide à interpréter les mouvements, mais elle ne doit pas être confondue avec le compte lui-même. Cette distinction est particulièrement importante pour les nouveaux utilisateurs.
Les paiements mobiles peuvent aussi créer une hésitation. Pay et Wero sont regroupés dans l’application, mais je ne les aborde pas comme une seule fonction. Avant d’utiliser l’un ou l’autre, je vérifie le type de paiement recherché, le bénéficiaire et le compte concerné. Cette vérification prend peu de temps et réduit le risque d’employer le mauvais parcours pour une opération pourtant simple.
Le prêt mérite également une attention particulière. La présence d’un accès consacré au financement est pratique pour retrouver ce sujet au même endroit, mais une demande de prêt est plus engageante qu’une consultation de solde. Je prends le temps de distinguer une simulation, une information générale et une démarche qui pourrait entraîner une suite contractuelle. Cette prudence est valable dans toute application bancaire, et elle est d’autant plus importante lorsque plusieurs services sont réunis.
Ce que je ferais après la première utilisation
Après avoir consulté un compte et vérifié une opération, je passerais à une routine simple. Une fois par semaine, je regarderais les mouvements récents, puis le budget, avant de vérifier si une action est nécessaire sur une carte ou un paiement. Cette fréquence est suffisante pour rester attentif sans transformer la gestion bancaire en activité permanente.
Je réserverais ensuite une séance séparée aux produits d’épargne et aux placements. Le fait de séparer ces moments est un vrai avantage pratique : je ne mélange pas une décision de long terme avec une vérification urgente du compte courant. Cela m’aide aussi à conserver une vision claire de l’argent disponible et de l’argent destiné à un projet.
Si j’utilise déjà Wero ou Pay, je les intégrerais seulement après avoir maîtrisé les opérations classiques. Je pourrais alors savoir quel compte je consulte, quel service je choisis et comment contrôler le résultat. Pour une personne qui reçoit régulièrement de l’argent de proches ou qui partage des dépenses, cette étape peut devenir très utile. Pour quelqu’un qui ne fait jamais de paiement mobile, elle peut rester secondaire.
La question de la sécurité doit rester présente sans rendre l’usage anxieux. Je vérifie toujours l’écran récapitulatif avant une validation et je ne traite pas une demande inattendue comme une simple notification à accepter. L’application donne accès à des fonctions financières variées ; cette polyvalence est un avantage, mais elle impose de garder de bonnes habitudes de contrôle.
Avec plus de cinq millions d’installations, Crédit Mutuel Banque Assurance est clairement destinée à un usage large, et son contenu gratuit facilite l’essai sans engagement financier lié au téléchargement. Je ne la choisirais pas pour remplacer un conseiller dans chaque situation complexe, ni pour obtenir l’analyse la plus poussée d’un portefeuille. En revanche, elle est convaincante pour réunir les opérations quotidiennes, le budget, la carte et les principaux services financiers dans un même parcours.
Mon avis final est donc favorable pour le client du Crédit Mutuel qui veut commencer simplement et élargir progressivement son usage. Je conseille de viser une première réussite très concrète : retrouver une dépense, comprendre son impact, puis repérer l’action suivante. Une fois cette logique acquise, les rubriques consacrées à l’épargne, aux prêts, aux placements et aux paiements deviennent plus faciles à aborder. Pour moi, sa meilleure qualité est de transformer une application bancaire en point de repère quotidien, à condition de ne pas confondre richesse fonctionnelle et obligation de tout utiliser.
FAQ sur Crédit Mutuel Banque Assurance
01Qu’est-ce que l’application Crédit Mutuel Banque Assurance permet de faire ?
L’application Crédit Mutuel Banque Assurance centralise les principaux services bancaires et d’assurance du Crédit Mutuel. Après connexion, vous pouvez consulter vos comptes, suivre les opérations, effectuer des virements, gérer vos bénéficiaires, retrouver vos relevés et contacter votre conseiller. Selon votre caisse et les services souscrits, elle peut également donner accès aux contrats d’assurance, aux attestations et à certaines démarches depuis un smartphone.
02L’application Crédit Mutuel Banque Assurance est-elle sécurisée ?
L’application intègre plusieurs dispositifs destinés à protéger l’accès aux données et aux opérations bancaires. L’identification peut notamment utiliser un mot de passe, un code personnel, la reconnaissance biométrique ou une validation renforcée selon le téléphone et les réglages du compte. Il est toutefois essentiel de télécharger l’application depuis la boutique officielle, de maintenir le système à jour et de ne jamais communiquer ses codes par téléphone ou message.
03Peut-on effectuer des virements et gérer ses bénéficiaires depuis l’application ?
Oui, l’application permet généralement de réaliser des virements entre ses comptes et vers des comptes externes, sous réserve des autorisations prévues par le contrat bancaire. Vous pouvez aussi consulter l’historique et ajouter ou modifier certains bénéficiaires. Pour des raisons de sécurité, l’ajout d’un nouveau bénéficiaire ou la validation d’une opération peut nécessiter une confirmation supplémentaire, parfois via un dispositif d’authentification forte.
04Peut-on consulter ses assurances et déclarer un sinistre avec l’application ?
Les fonctionnalités d’assurance peuvent varier selon les contrats détenus et la caisse de Crédit Mutuel. L’application permet habituellement de retrouver des informations sur ses garanties, consulter certains documents, télécharger des attestations et accéder aux coordonnées utiles. Dans certains cas, une déclaration de sinistre ou une demande d’assistance peut être initiée en ligne, mais des justificatifs ou un échange avec un conseiller peuvent encore être nécessaires.
05L’application est-elle gratuite et compatible avec tous les smartphones ?
L’application Crédit Mutuel Banque Assurance est généralement proposée gratuitement au téléchargement, mais l’utilisation des services dépend de la détention d’un compte et des conditions applicables à votre établissement bancaire. Elle nécessite un appareil Android ou iOS compatible, une connexion Internet et des mises à jour régulières. Les fonctions disponibles peuvent différer selon la version installée, le modèle du téléphone et les services activés sur votre espace client.
Avantages
- Application mobile complète pour gérer comptes
- cartes et assurances.
- Virements et opérations courantes accessibles rapidement depuis l’espace client.
- Authentification renforcée et validation des opérations sensibles.
- Messagerie sécurisée pratique pour contacter un conseiller.
- Suivi des dépenses et des relevés disponible à tout moment.
Inconvénients
- Certaines fonctionnalités peuvent varier selon la caisse régionale.
- L’interface peut sembler dense lors de la première utilisation.
- Une connexion Internet est nécessaire pour la plupart des services.
- Des délais peuvent s’appliquer pour certaines demandes ou opérations.
- L’accès complet nécessite généralement d’être client du Crédit Mutuel.

Crédit Mutuel Banque Assurance
Galerie